

神州信息首席业务专家
崔蕾
“信创不是银行数字化转型的终点,而是重塑核心竞争力的真正开端。”
截至2025年底,国内银行业中,90%以上的国有大行、全国性股份制银行已经完成核心系统的信创改造。在省级农信/农商和区域城商行中,这一比例也分别达到了65%和82%。在技术层面,国产化信创核心系统,基本采用分布式微服务架构,可以实现同城多中心多活或者异地多中心多活布局,并且峰值能力可支撑过亿的交易量。从技术角度,国产化核心的性能已经得到印证,并处于领先水平。
然而,不容回避的现实是:很多银行投入上千万,甚至上亿建设的新一代信创核心系统,仍然被局限在“技术”层面,更多是满足银行基础业务的办理需求。作为银行昂贵的技术成本负担,其高弹性、高可用、快速迭代的优势,未能转化为银行业务创新动能与市场竞争优势。
如何实现核心系统从“技术代步车”到“业务赛车”的跨越?
国内银行信创核心需要跨过业务、技术和组织的三重升维,才能实现核心系统的业务价值释放。
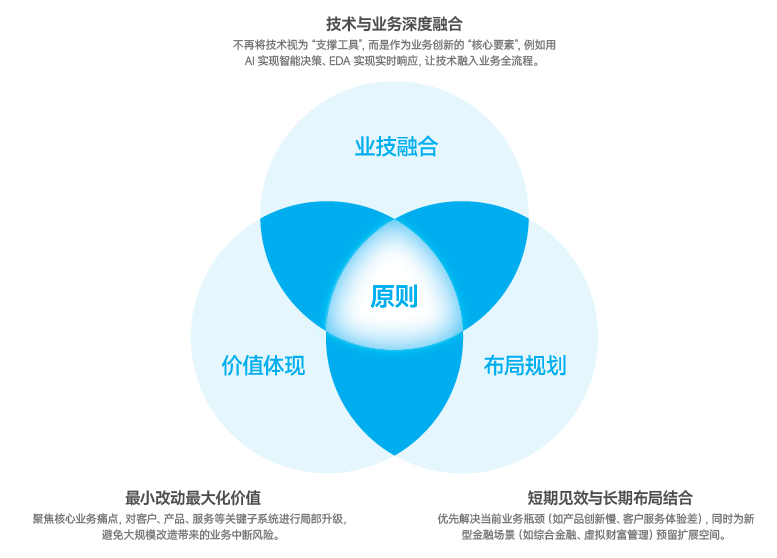
路径一:从“模块化”到“能力中心”——激活原子化业务潜能。
“架构红利”是本轮信创改造给银行带来的最大收获。通过将传统的单体核心解耦为独立的能力中心,如产品中心、计价中心、合约中心、客户中心、存款中心、贷款中心、限额中心、运营中心、核算中心、参数中心等。但多数银行依然在用“新架构跑旧业务”——能力中心像昂贵的“空转引擎”,未能释放微服务原子化组装的威力。
不过,银行一旦真正利用好这种原子化的组装能力,就能带来令人惊叹的业务创新速度。这并非理论推演,而是正在银行落地的实践。
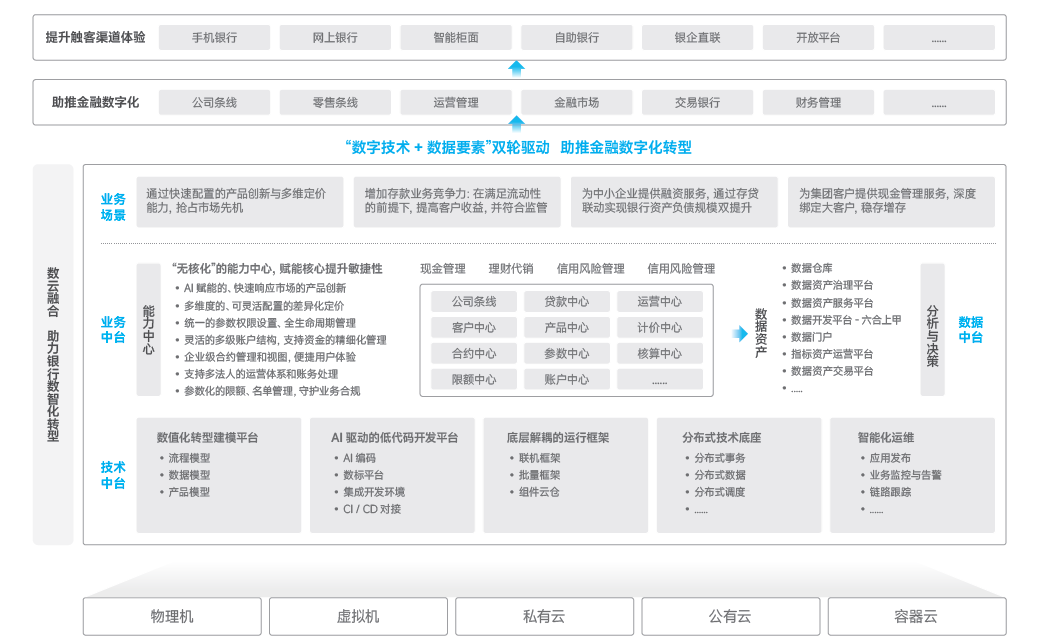
银行案例一:以产品中心为例,我们对其能力定位是——建立全行统一的“产品元素池”,支持产品属性、组件与事件的自由组合与敏捷组装。
在某银行核心系统建设中,通过采用“预制积木”式产品工厂设计,联动2751个服务接口优化,使得复杂金融产品上线周期压缩70%以上,简单标准化产品上线周期从平均25个工作日缩短至5个工作日以内,平均产品研发效率提升65%以上。核心投产后该银行累计迭代产品120余款。
银行案例二:以计价中心与存款中心的协同为例。传统银行核心系统中,客户增益账户彼此独立,无法实现跨账户毫秒级资金联动。而通过合约中心管理联动协议、存款中心提供虚拟多级账户结构、计价中心执行复杂底层算法,可实现客户资金根据实际留存时长自动匹配最高利率梯度——客户全程无感,收益却不闲置。
这种跨中心协同的价值,在存贷款联动场景中同样得到验证:某股份制银行实践中,通过将存贷款联动模式从“借据级签约”升级为“授信额度级签约”,客户名下多个存款账户均可参与收益计算,预计每年带来信贷客户增长10%以上,客户存款意愿提升50%以上。
路径二:从“外挂模型”到“原生AI”——让核心具备自感知、自决策能力。
分布式架构解决的是“高速公路”问题,但要实现业务价值跃迁,必须为核心系统植入“大脑”与“神经”,使其从逻辑执行引擎进化为数智中枢。这方面,人工智能技术为银行核心系统能力升维提供了强大助力,借助AI能力,核心系统可以更好的将能力下沉到各个能力中心的底层逻辑之中。
在核心系统的“大脑”层面,AI可带来多重变革。例如,将AI与产品中心结合,升级具备产品自动装配能力的创新引擎。中心可根据市场热点,通过原子能力,实现产品的自动组合。在计价中心引入强化学习,在参数中心设定的底线内实现“一客一价”的动态定价;核算中心引入AI“预测会计”,在交易发生时同步完成经营预测与损益分析。
在核心系统的“神经”层面,更深层的变革来自EDA架构(事件驱动架构)的全面应用。EDA将业务逻辑从传统的“请求-响应”模式重构为“感知-触发”模式。例如,客户在存款中心、贷款中心或限额中心产生的每一笔变动都被视为实时事件,系统不再等待轮询,而是瞬时触发积分到账、账单更新及风险校验。当限额中心捕捉到异常高频交易事件时,EDA可瞬间联动客户中心下发预警,确保风险管控从“事后”转向“事中”。
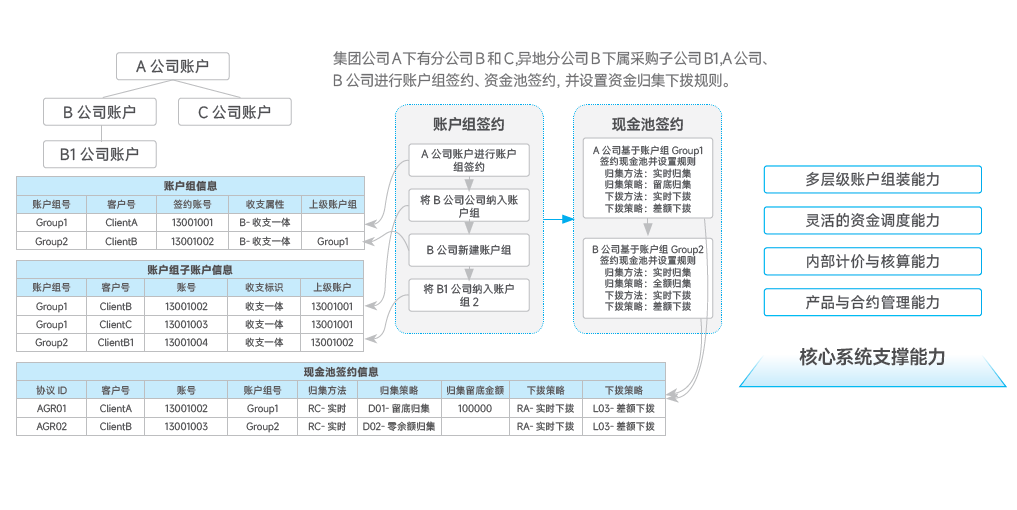
这种能力在企业现金管理场景中尤为突出。集团财务总监需要实时监控全国子公司资金动态,实现自动归集与内部调剂。新一代核心通过运营中心支撑跨法人层级架构,合约中心精细化定义归集逻辑,限额中心为每个单位设定“留底金额”与“支出上限”,存款中心依托虚实多层账户体系自动执行,核算中心负责海量内部往来账务的自动化核算——将财务人员从繁琐对账中彻底释放。这套能力不仅服务大型集团,更通过自动化降低了人为操作需求,使中小规模客户同样能享受到此前只有集团客户才能获得的服务。
路径三:从“部门墙”到“能力墙”——组织变革是价值释放的“最后一公里”。
技术架构的解耦,必然要求组织架构的解耦。从现实实践来看,核心系统价值释放面临的最大障碍往往不在技术,而在组织层面——银行内部“部门墙”和“信息孤岛”长期存在,各业务部门之间、与技术部门之间常因目标不一致、语言不通畅产生协同障碍。
破解之道在于构建与能力中心对位的分布式、智能化组织架构。银行应围绕各个能力中心重新定义IT与业务的边界——建立专门的计价与产品中台组,他们不再负责具体项目交付,而是负责维护原子能力的先进性与易用性。
同时组建“场景驱动”的敏捷战队,由来自业务、开发、测试、运维的成员组成,使命是利用产品中心、合约中心等原子能力快速拼装出符合市场需求的金融产品。
配套考核机制必须同步进化。从“项目交付率”转向“能力复用率”——负责各中心维护的团队,核心指标是其提供的原子能力被多少个业务场景调用。复用率越高,价值释放越充分。当上层金融场景战队利用计价中心创新联动计价模式并取得业务突破时,不仅要奖励该战队,更要奖励计价中心的维护者——因为他们提供了高质量的“生产工具”。
变革成效已经显现:以省级农信和农商为例,率先推动组织变革的银行,新核心的业务价值释放速度远超同行。当决策权下沉至敏捷团队,业务负责人拥有在规则范围内调整计价、限额与准入参数的权限,消除了层层审批带来的时滞。
结语:银行核心信创的下半场,比的是谁能“用得好”的能力
如果说信创的上半场,拼的是替换速度和合规达标;那么在下半场,拼的是价值创造和持续进化。为此,我们提出的“三步走”落地路线:第一阶段能力激活与敏捷场景突破,第二阶段AI赋能与精细化价值深耕,第三阶段原生AI核心与自进化组织。
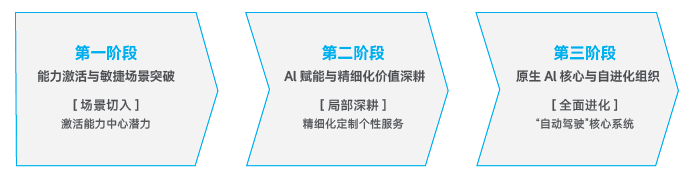
三个阶段环环相扣,指向同一个结论:银行核心系统正站在从“技术代步车”向“业务F1赛车”转型的关键窗口。
唯有那些将技术能力转化为业务引擎、敢于自我革命、坚持业技智融合的机构,才能在未来的数字金融格局中保持领先。这不仅是技术升级的后续任务,更是事关银行未来发展的紧迫要求。
以上内容来源于《始于信创 不止于信创——银行新一代微服务分布式核心 从技术引擎到业务引擎价值升维之道》,扫码查看白皮书的的完整内容


 京公网安备11010802043876
